Domain rollerfinanzierung.de kaufen?
Wir ziehen mit dem Projekt
rollerfinanzierung.de um.
Sind Sie am Kauf der Domain
rollerfinanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rollerfinanzierung.de kaufen?
Welche Bonität für Leasing?
Welche Bonität wird für Leasing benötigt? Die Bonität ist ein wichtiger Faktor bei der Entscheidung eines Leasinggebers, ob er einem potenziellen Leasingnehmer ein Leasingangebot machen möchte. Eine gute Bonität zeigt dem Leasinggeber, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zuverlässig zu bezahlen. Eine schlechte Bonität kann dazu führen, dass der Leasinggeber das Risiko eines Zahlungsausfalls als zu hoch einschätzt und daher kein Leasingangebot macht. Es ist daher ratsam, vor der Beantragung eines Leasingvertrags seine Bonität zu überprüfen. **
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
Ähnliche Suchbegriffe für Leasing-Gebühr
Top-Angebote
Produkte zum Begriff Leasing-Gebühr:
-
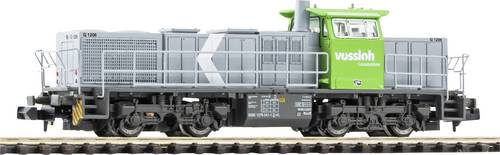
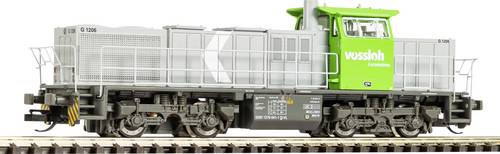
PIKO 47232 TT Diesellok G1206, Vossloh Leasing, Ep. VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders. Geeignet für Spurgröße TT133,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PIKO 40487 N Diesellok G1206 Vossloh "Leasing", Privat, Ep. VINeuheit 2026:Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb. Geeignet für Spurgröße N154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
REOLINK Hub P1 kabelloses Sicherheitssystem, verschlüsselter lokaler Speicher ohne Gebühr,Reolink Hub P1 ist eine drahtlose Wi-Fi 6-Sicherheitszentrale mit verschlüsselter lokaler Speicherung und zentraler Verwaltung. Der Home Hub Pro lässt sich nahtlos mit smarten Kameras integrieren, die eine kostenlose Erkennung von Personen, Fahrzeugen und Tieren bieten, und löst einen Sirenenalarm aus, sobald eine Bewegung erkannt wird. Ihr eigenes Kamerasystem Dieser Hub unterstützt bis zu 24 Reolink-Kameras (außer 4G-Kameras) und eignet sich ideal als Speicher-, Alarm- und Verwaltungszentrale für Ihre Kamerasystem. Hohe Speicherkapazität ohne Monatskosten Mit seiner 2TB-Festplatte (erweiterbar auf max. 16TB) bietet der Home Hub Pro eine 24/7-Aufzeichnung, ohne dass Gebühren anfallen. Zuverlässige & 24/7 verfügbarer. AES-128 & Anti-Diebstahl-Verschlüsselung Selbst wenn jemand Ihr Gerät stiehlt und es zurücksetzt, kann er ohne das Kennwort nichts damit anfangen. So bleiben Ihre Daten sicher und unversehrt. LAN-Zugang für erhöhten Datenschutz Bilden Sie ein lokales Netzwerk, um die Kameras, Hubs & Anzeigegeräte unabhängig vom Internet miteinander zu verbinden & darauf zuzugreifen. Keine Angst vor Datenverlust. Bis zu 16MP Live-Streaming Schließen Sie mehrere Kameras an den Reolink Hub an, um über eine einzige, intuitive Benutzeroberfläche auf bis zu 16MP Live-Ansicht und Aufzeichnungen zuzugreifen. Wi-Fi 6 Hub für nahtlose Konnektivität Der Hub unterstützt Wi-Fi 6 und ermöglicht höhere Geschwindigkeiten, geringere Latenzzeiten sowie eine stabilere Verbindung. In Kombination mit einer Wi-Fi 6-Kamera sorgt er für eine flüssigere Leistung und ein zuverlässigeres Netzwerkerlebnis. Integrierte benutzerdefinierte Sirene Wenn eine angeschlossene Kamera eine Bewegung erkennt, aktiviert der Smart Hub eine Sirene. Es stehen 11 voreingestellte oder 5 benutzerdefinierte Töne zur Auswahl. Wochenbericht der Erkennungsereignisse Ereignisse aller Kameras werden nach Datum, Gerät und Ereignistyp gezeigt. Im Wochenbericht finden Sie Statistiken zu Tagesalarmen, Alarmtypen und relevanten Geräten. Kompatibel mit Drittanbieter-Software Der Hub unterstützt RTSP, ONVIF, Synology und S. Jetzt können Sie Ihre akkubetriebenen Kameras in die Software von Drittanbietern problemlos integrieren. Gemeinsame Nutzung mehrerer Benutzer Der Hub unterstützt 1 Administratorkonto und 11 Benutzerkonten, sodass Sie den Zugang mit Familie und Freunden teilen können. Die Überwachung wird effektiver & flexibler. Highlights: All-in-One Management- & Speicherzentrum Hohe Speicherkapazität ohne Monatskosten Verschlüsselte Speicherung Datenschutz durch LAN gesichert Bis zu 16MP Live-Streaming Nahtloses Streaming dank Wi-Fi 6297,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB IT-LIC-CHG Gebühr, Bei Änderung an existierender Integra-System JACE IT-8000 oder Integra Supervisor2CQG153701S4061 IT-LIC-CHG Die Gebühr IT-LIC-CHG entfällt bei Änderung an der Lizenz bei Anfrage durch den Kunden. Sie gilt sowohl für den JACE IT-8000 Controller als auch für den Integra Supervisor. Diese Gebühr entfällt, wenn ein Treiber, ein Upgrade oder eine andere Software mit bestellt wurden.186,32 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
-
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
-
Wie funktioniert Leasing mit Anzahlung?
Wie funktioniert Leasing mit Anzahlung? Bei einem Leasing mit Anzahlung zahlt der Leasingnehmer zu Beginn des Vertrags eine bestimmte Summe als Anzahlung. Diese Anzahlung verringert in der Regel die monatlichen Leasingraten. Die Höhe der Anzahlung kann je nach Vertrag und Fahrzeug variieren. Durch die Anzahlung kann der Leasingnehmer die monatlichen Kosten senken und eventuell auch bessere Konditionen für das Leasing erhalten. Am Ende der Vertragslaufzeit kann der Leasingnehmer in der Regel das Fahrzeug entweder zurückgeben, gegen ein neues Modell eintauschen oder es zu einem vorher vereinbarten Restwert kaufen. **


Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
Was passiert mit der Leasing Anzahlung?
Die Leasing-Anzahlung wird in der Regel als erste Zahlung für das Leasingfahrzeug verwendet. Sie dient dazu, die monatlichen Leasingraten zu reduzieren und die Gesamtkosten des Leasingvertrags zu senken. Die Anzahlung wird nicht zurückerstattet, da sie als Sicherheit für den Leasinggeber dient. Am Ende des Leasingvertrags wird das Fahrzeug entweder zurückgegeben oder es besteht die Möglichkeit, es zu einem vorher vereinbarten Restwert zu kaufen. In diesem Fall wird die Anzahlung nicht zurückerstattet, sondern mit dem Kaufpreis verrechnet. **
Top-Angebote
Produkte zum Begriff Leasing-Gebühr:
-
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.161,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.132,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G1206, Vossloh Leasing, Ep. VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders. Geeignet für Spurgröße TT133,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PIKO 40487 N Diesellok G1206 Vossloh "Leasing", Privat, Ep. VINeuheit 2026:Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb. Geeignet für Spurgröße N154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bonität für Leasing?
Welche Bonität wird für Leasing benötigt? Die Bonität ist ein wichtiger Faktor bei der Entscheidung eines Leasinggebers, ob er einem potenziellen Leasingnehmer ein Leasingangebot machen möchte. Eine gute Bonität zeigt dem Leasinggeber, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zuverlässig zu bezahlen. Eine schlechte Bonität kann dazu führen, dass der Leasinggeber das Risiko eines Zahlungsausfalls als zu hoch einschätzt und daher kein Leasingangebot macht. Es ist daher ratsam, vor der Beantragung eines Leasingvertrags seine Bonität zu überprüfen. **
-
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
Ähnliche Suchbegriffe für Leasing-Gebühr
-
REOLINK Hub P1 kabelloses Sicherheitssystem, verschlüsselter lokaler Speicher ohne Gebühr,Reolink Hub P1 ist eine drahtlose Wi-Fi 6-Sicherheitszentrale mit verschlüsselter lokaler Speicherung und zentraler Verwaltung. Der Home Hub Pro lässt sich nahtlos mit smarten Kameras integrieren, die eine kostenlose Erkennung von Personen, Fahrzeugen und Tieren bieten, und löst einen Sirenenalarm aus, sobald eine Bewegung erkannt wird. Ihr eigenes Kamerasystem Dieser Hub unterstützt bis zu 24 Reolink-Kameras (außer 4G-Kameras) und eignet sich ideal als Speicher-, Alarm- und Verwaltungszentrale für Ihre Kamerasystem. Hohe Speicherkapazität ohne Monatskosten Mit seiner 2TB-Festplatte (erweiterbar auf max. 16TB) bietet der Home Hub Pro eine 24/7-Aufzeichnung, ohne dass Gebühren anfallen. Zuverlässige & 24/7 verfügbarer. AES-128 & Anti-Diebstahl-Verschlüsselung Selbst wenn jemand Ihr Gerät stiehlt und es zurücksetzt, kann er ohne das Kennwort nichts damit anfangen. So bleiben Ihre Daten sicher und unversehrt. LAN-Zugang für erhöhten Datenschutz Bilden Sie ein lokales Netzwerk, um die Kameras, Hubs & Anzeigegeräte unabhängig vom Internet miteinander zu verbinden & darauf zuzugreifen. Keine Angst vor Datenverlust. Bis zu 16MP Live-Streaming Schließen Sie mehrere Kameras an den Reolink Hub an, um über eine einzige, intuitive Benutzeroberfläche auf bis zu 16MP Live-Ansicht und Aufzeichnungen zuzugreifen. Wi-Fi 6 Hub für nahtlose Konnektivität Der Hub unterstützt Wi-Fi 6 und ermöglicht höhere Geschwindigkeiten, geringere Latenzzeiten sowie eine stabilere Verbindung. In Kombination mit einer Wi-Fi 6-Kamera sorgt er für eine flüssigere Leistung und ein zuverlässigeres Netzwerkerlebnis. Integrierte benutzerdefinierte Sirene Wenn eine angeschlossene Kamera eine Bewegung erkennt, aktiviert der Smart Hub eine Sirene. Es stehen 11 voreingestellte oder 5 benutzerdefinierte Töne zur Auswahl. Wochenbericht der Erkennungsereignisse Ereignisse aller Kameras werden nach Datum, Gerät und Ereignistyp gezeigt. Im Wochenbericht finden Sie Statistiken zu Tagesalarmen, Alarmtypen und relevanten Geräten. Kompatibel mit Drittanbieter-Software Der Hub unterstützt RTSP, ONVIF, Synology und S. Jetzt können Sie Ihre akkubetriebenen Kameras in die Software von Drittanbietern problemlos integrieren. Gemeinsame Nutzung mehrerer Benutzer Der Hub unterstützt 1 Administratorkonto und 11 Benutzerkonten, sodass Sie den Zugang mit Familie und Freunden teilen können. Die Überwachung wird effektiver & flexibler. Highlights: All-in-One Management- & Speicherzentrum Hohe Speicherkapazität ohne Monatskosten Verschlüsselte Speicherung Datenschutz durch LAN gesichert Bis zu 16MP Live-Streaming Nahtloses Streaming dank Wi-Fi 6297,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB IT-LIC-CHG Gebühr, Bei Änderung an existierender Integra-System JACE IT-8000 oder Integra Supervisor2CQG153701S4061 IT-LIC-CHG Die Gebühr IT-LIC-CHG entfällt bei Änderung an der Lizenz bei Anfrage durch den Kunden. Sie gilt sowohl für den JACE IT-8000 Controller als auch für den Integra Supervisor. Diese Gebühr entfällt, wenn ein Treiber, ein Upgrade oder eine andere Software mit bestellt wurden.186,32 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
-
Wie funktioniert Leasing mit Anzahlung?
Wie funktioniert Leasing mit Anzahlung? Bei einem Leasing mit Anzahlung zahlt der Leasingnehmer zu Beginn des Vertrags eine bestimmte Summe als Anzahlung. Diese Anzahlung verringert in der Regel die monatlichen Leasingraten. Die Höhe der Anzahlung kann je nach Vertrag und Fahrzeug variieren. Durch die Anzahlung kann der Leasingnehmer die monatlichen Kosten senken und eventuell auch bessere Konditionen für das Leasing erhalten. Am Ende der Vertragslaufzeit kann der Leasingnehmer in der Regel das Fahrzeug entweder zurückgeben, gegen ein neues Modell eintauschen oder es zu einem vorher vereinbarten Restwert kaufen. **
-
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
-
Was passiert mit der Leasing Anzahlung?
Die Leasing-Anzahlung wird in der Regel als erste Zahlung für das Leasingfahrzeug verwendet. Sie dient dazu, die monatlichen Leasingraten zu reduzieren und die Gesamtkosten des Leasingvertrags zu senken. Die Anzahlung wird nicht zurückerstattet, da sie als Sicherheit für den Leasinggeber dient. Am Ende des Leasingvertrags wird das Fahrzeug entweder zurückgegeben oder es besteht die Möglichkeit, es zu einem vorher vereinbarten Restwert zu kaufen. In diesem Fall wird die Anzahlung nicht zurückerstattet, sondern mit dem Kaufpreis verrechnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.